Una visita completada no equivale a una factura emitida, y una factura emitida no equivale a un pago recibido. Cuando estos momentos se controlan en planillas separadas, aparecen servicios que nadie sabe si fueron incluidos. Conciliar el circuito permite descubrir diferencias a tiempo y convertir el trabajo realizado en una gestión administrativa concreta.
Definir qué significa facturable para tu empresa
No todos los trabajos se cobran de la misma forma. Un contrato puede incluir visitas mensuales, otro cobrar por servicio y un tercero separar adicionales. Antes de construir un listado de pendientes, acordá qué condición convierte cada trabajo en un concepto a facturar.
Dejá ese criterio en una referencia compartida por comercial y administración. Si operaciones agrega un servicio extraordinario, el registro debe permitir distinguirlo de lo ya contratado. Una nota ambigua como se verá después solo traslada la decisión a quien cierre el mes.
Conservar el vínculo con el acuerdo
Cliente, establecimiento, período y referencia comercial ayudan a explicar por qué un servicio se incluye en una factura. Sin ese contexto, administración debe reconstruir el alcance preguntando a ventas o al técnico. El tiempo de facturación termina dependiendo de personas que están ocupadas en otras tareas.
Probá con un cliente de varias sucursales. ¿Podés distinguir qué visitas corresponden al abono y cuáles son adicionales? ¿Se conoce la persona que autorizó un extra? La conciliación empieza cuando las referencias del servicio permiten responder estas preguntas sin revisar conversaciones completas.
Revisar servicios y borradores antes del cierre
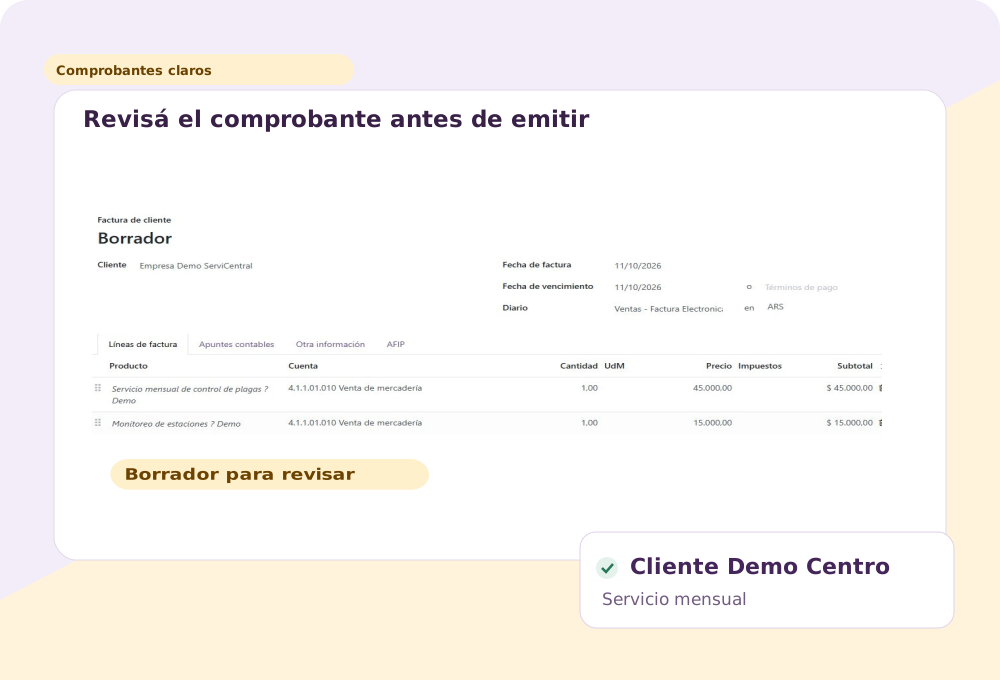
Prepará una revisión periódica con servicios realizados, conceptos pendientes y comprobantes en borrador. No esperes al último día del mes para descubrir que falta un dato fiscal o una aprobación comercial. Los pendientes pequeños son más fáciles de resolver cerca de la fecha del trabajo.
Asigná una próxima acción a cada diferencia. Un servicio puede requerir validación del cliente; otro, corrección de datos; otro, confirmación de que ya estaba incluido. Evitá marcar todo como no facturado porque se pierde la diferencia entre una tarea administrativa y una decisión comercial.
Detectar duplicaciones además de faltantes
El control debe buscar tanto trabajo omitido como conceptos repetidos. Una reprogramación puede dejar varias referencias para un mismo compromiso, y un adicional mal identificado puede parecer parte de dos períodos. Revisar solo el total monetario no permite ver esas diferencias.
Usá la referencia del servicio y el acuerdo para seguir el recorrido. La persona que prepara la factura debería poder explicar cada concepto con su respaldo. Ante una diferencia, corregí el origen antes de sumar una planilla paralela que se convierta en otra fuente de verdad.
Continuar desde la factura hasta el pago
Después de emitir, la responsabilidad cambia de foco: fecha de vencimiento, saldo y seguimiento. Conservá el mismo contexto para que quien cobra pueda responder qué servicio se está reclamando. Una factura que el cliente no reconoce suele necesitar información, además de insistencia.
ServiCentral conecta servicios, comprobantes y registros de pago según el circuito configurado. La implementación debe ensayar un caso normal y una excepción. El objetivo es que el equipo pueda seguir el trabajo hasta su resultado administrativo, con pendientes visibles y referencias que no se pierdan.
Resolvemos tus dudas
Preguntas frecuentes
¿Todo servicio completado debe generar una factura individual?
No. Depende del contrato y la forma de facturación acordada.
¿Conviene revisar al final del mes?
La revisión periódica permite resolver datos y diferencias antes del cierre.
¿Facturar significa que ya está cobrado?
No. El saldo y el registro del pago forman parte de una etapa posterior del circuito.